Domain kvam.de kaufen?
Wir ziehen mit dem Projekt
kvam.de um.
Sind Sie am Kauf der Domain
kvam.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kvam.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SiteKiosk Online - Dedicated ServerIT-NERD24 · SITEKIOSK ONLINE · DEDICATED SERVER Ihre Kiosk-Infrastruktur. Ihre dedizierte Serverumgebung. SiteKiosk Online Dedicated Server schafft einen eigenständigen infrastrukturellen Rahmen für die zentrale Betreuung von Kiosk- und Digital-Signage-Systemen. Planen Sie Geräteverwaltung, Inhalte und Verantwortlichkeiten in einer auf Ihre Organisation abgestimmten Umgebung. Eigene Serverumgebung Zentrale Kioskverwaltung Digital Signage SiteKiosk Online Dedicated Server für anspruchsvolle Installationen Unternehmen mit vielen öffentlichen Terminals benötigen nachvollziehbare Abläufe für Gerätetechnik und Medieninhalte. Der SiteKiosk Online Dedicated Server ist eine gesondert angebotene Infrastrukturvariante, mit der eine eigene Serverumgebung für die zentrale Plattform vorgesehen ist. So lässt sich die Verwaltung zahlreicher Endgeräte in einem eigenständigen Betriebsrahmen planen. Wi...1,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Sie eine com-Domain für Ihre internationale Webseite verwenden sollten, Taschenbuch von Hans-Peter Oswald, BoD – Books on Demand,Warum Sie Eine Com-domain Für Ihre Internationale Webseite Verwenden Sollten, Taschenbuch Von Hans-peter Oswald, Bod – Books On Demand, 978-3-7460-8149-6, Seitenanzahl: 725,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
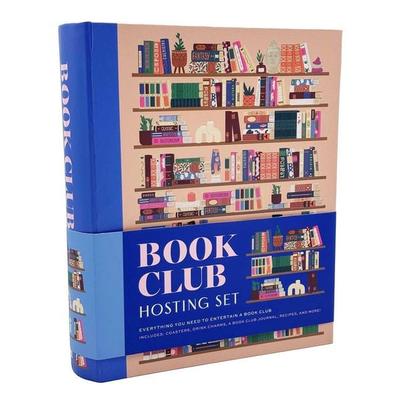
Book Club Hosting SetCelebrate Your Love Of Books And Engaging Conversation With This Book Club Hosting Set That Includes Everything You Need To Host Your Own Book Club. Housed In A Keepsake Book Box, This Set Contains Everything You’ll Need To Host Your Own Book Club....29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Inhalt und Gestaltung der Webseite eines Beratungsunternehmens. Planung, Programmierung und Kosten, Taschenbuch von Philipp Schmidt, GRIN,Inhalt Und Gestaltung Der Webseite Eines Beratungsunternehmens. Planung, Programmierung Und Kosten, Taschenbuch Von Philipp Schmidt, Grin, 978-3-346-05986-4, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Radio-Domain: Die Domain für Internet-Radios, Amateurfunker und Rundfunksender, Taschenbuch von Hans-Peter Oswald, BoD – Books on Demand,Radio-domain: Die Domain Für Internet-radios, Amateurfunker Und Rundfunksender, Taschenbuch Von Hans-peter Oswald, Bod – Books On Demand, 978-3-7528-2288-5, Seitenanzahl: 284,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SiteKiosk Online - Dedicated ServerIT-NERD24 · SITEKIOSK ONLINE · DEDICATED SERVER Ihre Kiosk-Infrastruktur. Ihre dedizierte Serverumgebung. SiteKiosk Online Dedicated Server schafft einen eigenständigen infrastrukturellen Rahmen für die zentrale Betreuung von Kiosk- und Digital-Signage-Systemen. Planen Sie Geräteverwaltung, Inhalte und Verantwortlichkeiten in einer auf Ihre Organisation abgestimmten Umgebung. Eigene Serverumgebung Zentrale Kioskverwaltung Digital Signage SiteKiosk Online Dedicated Server für anspruchsvolle Installationen Unternehmen mit vielen öffentlichen Terminals benötigen nachvollziehbare Abläufe für Gerätetechnik und Medieninhalte. Der SiteKiosk Online Dedicated Server ist eine gesondert angebotene Infrastrukturvariante, mit der eine eigene Serverumgebung für die zentrale Plattform vorgesehen ist. So lässt sich die Verwaltung zahlreicher Endgeräte in einem eigenständigen Betriebsrahmen planen. Wi...1,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Warum Sie eine com-Domain für Ihre internationale Webseite verwenden sollten, Taschenbuch von Hans-Peter Oswald, BoD – Books on Demand,Warum Sie Eine Com-domain Für Ihre Internationale Webseite Verwenden Sollten, Taschenbuch Von Hans-peter Oswald, Bod – Books On Demand, 978-3-7460-8149-6, Seitenanzahl: 725,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Book Club Hosting SetCelebrate Your Love Of Books And Engaging Conversation With This Book Club Hosting Set That Includes Everything You Need To Host Your Own Book Club. Housed In A Keepsake Book Box, This Set Contains Everything You’ll Need To Host Your Own Book Club....29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Excel VBA-Programmierung Makro-Programmierung für Microsoft 365, Excel 2021, 2019, 2016, 2013, Taschenbuch von Ignatz Schels, Markt + Technik Verlag,Excel Vba-programmierung Makro-programmierung Für Microsoft 365, Excel 2021, 2019, 2016, 2013, Taschenbuch Von Ignatz Schels, Markt + Technik Verlag, 978-3-95982-511-5, Seitenanzahl: 35219,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kvam, Ragnar: HeyerdahlHeyerdahl , Als die Kon-Tiki am 7. August 1947 vor Raroia im Tuamotu-Archipel auf Grund lief, hatte Thor Heyerdahl die Reise seines Lebens beendet: Er hatte gezeigt, dass die Wissenschaft die Seegängigkeit antiker Wasserfahrzeuge unterschätzt hatte - und dass es sehr wohl möglich war, mit einem Floß aus Balsaholz den Pazifik zu überqueren. 8000 Kilometer hatte der (ursprünglich extrem wasserscheue) Abenteurer mit einer kleinen Crew auf dem Floß zurückgelegt, von Peru nach Polynesien - damit schien für Heyerdahl der Beweis erbracht, dass die Besiedlung Polynesiens von Südamerika aus möglich war. Thor Heyerdahl befand sich auf dem Höhepunkt seines Ruhms; sein Bericht über die Kon-Tiki-Expedition verkaufte sich weltweit 50 Millionen Mal in über 67 Sprachen. Von vielen bewundert und als Held gefeiert, musste er jedoch auch heftigen Gegenwind aushalten. Zahlreiche Wissenschaftler zweifelten an seinen Theorien und Methoden. Für Heyerdahl kein Grund, die Segel zu streichen - im Gegenteil: Bald brach er auf zu neuen Expeditionen. In dieser ersten umfassenden und in Norwegen hochgelobten Biografie zeichnet Ragnar Kvam das schillernde Leben des Mannes nach, der vieles war - Wissenschaftler, Abenteurer, Tausendsassa, ehrgeizig, prominent, umstritten - und dessen Name auch heute, zehn Jahre nach seinem Tod, mit wagemutigen Entdeckungsreisen und der Kon-Tiki assoziiert wird. , Führungsschienen > Steuerketten, Zahnriemen & Einbausätze , Ausgabe: gekürzt, Erscheinungsjahr: 20120403, Produktform: Leinen, Beilage: Lesebändchen, Autoren: Kvam, Ragnar, Übersetzung: Wetzig, Karl-Ludwig, Auflage/Ausgabe: gekürzt, Seitenzahl/Blattzahl: 463, Abbildungen: mit Abbildungen, Keyword: Heyerdahl; Kon-Tiki; Pazifik; Wissenschaft; Norwegen; Floß, Fachschema: Forschung (naturwissenschaftlich)~Norwegische Belletristik / Roman, Erzählung~Pazifik, Region: Norwegen~Pazifischer Ozean, Warengruppe: HC/Geschichte/Allgemeines/Lexika, Text Sprache: ger, Originalsprache: nor, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mareverlag GmbH, Verlag: mareverlag GmbH, Verlag: mareverlag, Länge: 228, Breite: 154, Höhe: 33, Gewicht: 723, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.